Hierzulande werden jedes Jahr beträchtliche Vermögen vererbt. Für den Erben macht es dabei einen großen Unterschied, was er genau erhält, denn die verschiedenen Vermögensarten werden unterschiedlich besteuert.


Das Bundesverfassungsgericht hat schon in früheren Urteilen festgestellt, dass der Staat durchaus Firmenerben anders behandeln und ihnen unter Umständen sogar die Erbschaftssteuer erlassen kann, wenn bestimmte Kriterien erfüllt sind – zum Beispiel wenn Arbeitsplätze geschützt werden.
Doch gerade bei sehr großen Betriebsvermögen hat das in der Praxis dazu geführt, dass nur sehr wenig oder gar keine Erbschaftssteuern gezahlt werden. Vor diesem Hintergrund hat ein Bürger Verfassungsbeschwerde erhoben, über die das Bundesverfassungsgericht nun verhandelt.


Der Kläger hatte von seiner Tante Wertpapiere und Immobilien im Wert von etwa einer Viertelmillion Euro geerbt. Die Steuer von 47.000 Euro, die er daraufhin überweisen musste, fand er ungerecht hoch, weil Erben großer Betriebsvermögen in der Regel prozentual deutlich weniger zahlen.
Der Kläger sieht darin einen Verstoß gegen den grundgesetzlich geschützten Anspruch auf Gleichbehandlung. Ein Urteil des Verfassungsgerichts wird in einige Wochen oder Monaten erwartet.
Wie geerbtes Vermögen unterschiedlich besteuert wird
Im Kern geht es bei dem Rechtsstreit um die Frage: Ist es mit dem Gleichbehandlungsgrundsatz vereinbar, wenn verschiedene Vermögensarten steuerlich unterschiedlich behandelt werden? Ein Aktiendepot etwa wird nach dem Börsenwert zum Stichtag des Todes besteuert. Der Wert einer Immobilie wird hingegen nach dem steuerlichen Bewertungsverfahren festgelegt - und der liegt im Schnitt 20 bis 30 Prozent unter dem Verkehrswert.
Wer ein Betriebsvermögen erbt – das betrifft rund zwei bis drei Prozent der Erben –, ist häufig weitgehend oder vollständig von der Steuer befreit, sofern der Betrieb fortgeführt wird. Das soll verhindern, dass Unternehmen wegen einer zu hohen Steuerforderung in wirtschaftliche Schwierigkeiten geraten oder Investitionen zurückgestellt werden müssen.

Im Erbschaftssteuerrecht wird dabei zwischen kleineren Unternehmen und solchen mit einem Betriebsvermögen von mehr als 26 Millionen Euro unterschieden. Erbschaften bei kleineren Unternehmen, die mindestens fünf Jahre lang weitergeführt werden, bleiben zu 85 Prozent steuerfrei. Wenn das Unternehmen sieben Jahre lang gehalten wird, fällt gar keine Erbschaftsteuer mehr an.
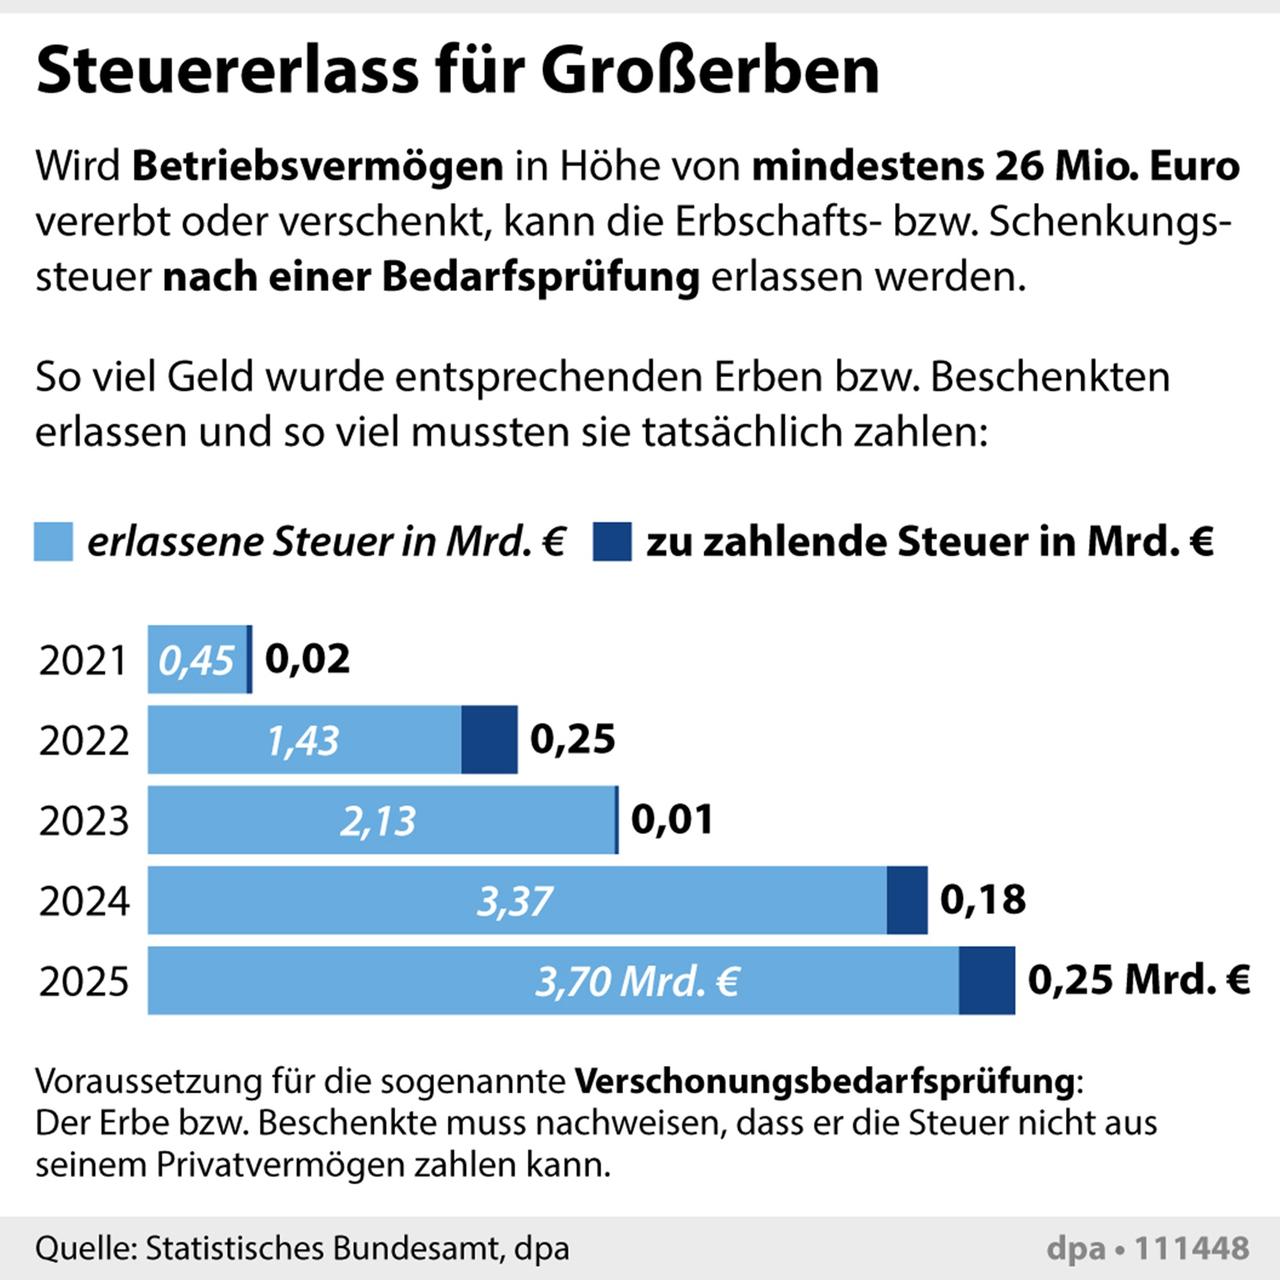
Bei einem Betriebsvermögen von mehr als 26 Millionen Euro hat der Erbe seit 2016 die Möglichkeit, nachzuweisen, dass er nicht in der Lage ist, die Steuer aus seinem verfügbaren Vermögen zu bezahlen. Das ist die sogenannte Verschonungsbedarfsprüfung. In der Regel bestehen aber gerade die größten Erbschaften vornehmlich aus Betriebsvermögen. Das heißt: Ausgerechnet diejenigen, die sehr große Vermögen erben, zahlen oft keine oder nur eine vergleichsweise geringe Erbschaftsteuer.
So wurden im Rahmen der Verschonungsbedarfsprüfung im vergangenen Jahr nach Angaben des Statistischen Bundesamts insgesamt 3,7 Milliarden Euro an Steuern erlassen. Auch über Stiftungen oder zeitlich gestaffelte Betriebsübergänge kann die Steuer stark begrenzt werden.
Kritik an der Erbschaftssteuer: Warum Ökonomen Reformen fordern
Viele Ökonomen halten die derzeitigen Regelungen inzwischen für zu weitgehend, darunter auch die meisten Wirtschaftsweisen und der wissenschaftliche Beirat des Finanzministeriums. In ihrem Jahresgutachten 2025/2026 forderten die sogenannten Wirtschaftsweisen eine Reform der Erbschaftsteuer, “um für eine gleichmäßigere Besteuerung aller Vermögensarten zu sorgen”. Auch der Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung hat sich dafür ausgesprochen, die steuerliche Begünstigung von Betriebsvermögen “deutlich” zu verrringern.
"Eine Reform sollte die Steuersätze deutlich senken, Ausnahmen für Betriebsvermögen und selbst genutzte Immobilien abschaffen sowie Stundungsregeln vorsehen", sagte der Präsident des Münchner ifo-Instituts, Clemens Fuest, der "Welt am Sonntag". Auch Marcel Fratzscher, Präsident des Deutschen Instituts für Wirtschaftsforschung (DIW), hält die geltenden Sonderregeln für nicht mehr zeitgemäß.
Fuest hält die bei dem Thema immer wieder geäußerten Sorgen der Unternehmen übertrieben. "Eine Steuer mit niedrigem Satz im Bereich von zehn Prozent, kombiniert mit großzügigen Stundungsregelungen, ist tragbar", betont er.
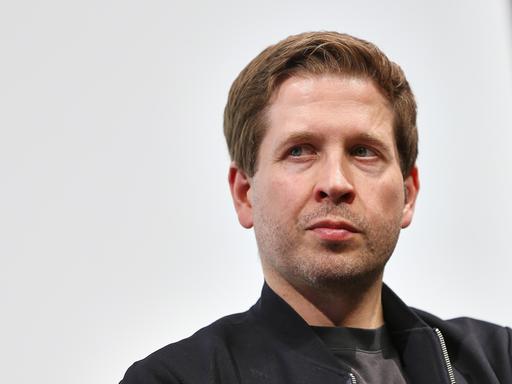
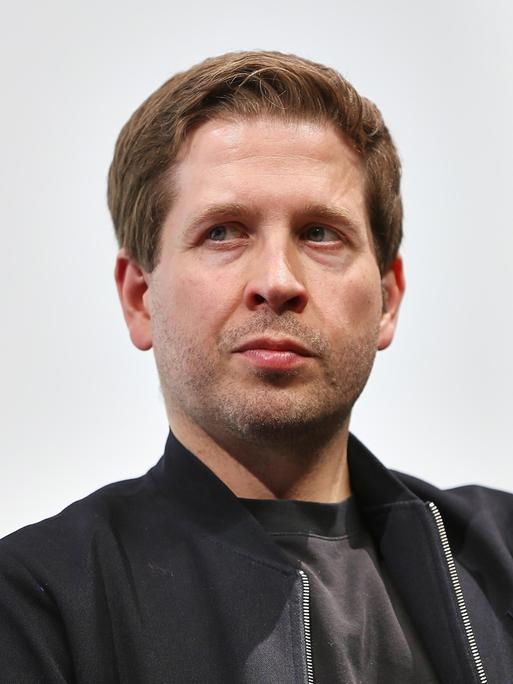
„Mir ist weder in Deutschland noch anderswo ein Fall bekannt, wo durch eine Erbschaftsbesteuerung ein Unternehmen gegen den Willen der Beteiligten hätte liquidieren müssen“, sagt auch Kevin Kühnert, Bereichsleiter für Steuern und Verteilung bei der Bürgerbewegung Finanzwende und früher SPD-Generalsekretär. Kühnert hält die steuerlichen Gestaltungsmöglichkeiten generell für zu groß.
Steuern auf das Erbe: Was die Parteien wollen
Auch ohne die Verhandlung vor dem Bundesverfassungsgericht ist die Erbschaftsteuer in der politischen Diskussion, denn es geht um viele Milliarden an Steuergeld. Änderungen wollen eigentlich fast alle Parteien, wie diese aussehen sollen, darüber gehen die Meinungen allerdings weit auseinander.
Die SPD will künftig Schlupflöcher schließen, durch die große Vermögen nahezu steuerfrei übertragen werden können. Bei Betriebsvermögen soll es einen Freibetrag bis fünf Millionen Euro geben; bisherige große Verschonungsregeln für Milliardärs- und Multimillionärsvermögen sollen wegfallen, kombiniert mit einer Stundungsoption.
Bundeswirtschaftsministerin Katherina Reiche von der CDU ist hingegen gegen höhere Unternehmenssteuern. Sie bezeichnete sie als „Gift“ für den Wirtschaftsstandort. Familienunternehmen und der Mittelstand bräuchten eine Perspektive, um in Deutschland zu bleiben, argumentiert sie.
Linke und Grüne sind wiederum für eine höhere Besteuerung von Betriebsvermögen in Erbschaftsfällen. Die AfD fordert eine vollständige Abschaffung der Erbschaftssteuer für Privat- und Betriebsvermögen, da es sich ihrer Meinung nach um eine unfaire Doppelbesteuerung von bereits versteuertem Vermögen handelt.