Schweden gilt seit Jahren als europäischer Musterschüler der Digitalisierung. Beim Bezahlen wird es besonders deutlich: In vielen Läden wird Bargeld gar nicht mehr angenommen. Es ist zudem gar nicht so leicht, welches abzuheben. Auf 100.000 Einwohner kommen nur etwa 23 Geldautomaten, in Deutschland sind es dreimal so viele. Und so liegt der Bargeldumlauf in Schweden bei unter einem Prozent des Bruttoinlandsprodukts – ein weltweiter Rekord.


Der Ökonom Niklas Arvidsson vom Königlich-Technischen Institut Stockholm sagte 2017 in einem Aufsatz voraus, dass Barzahlungen für Händler bald unrentabel würden – mit der Prognose, das Land werde ab 2023 faktisch bargeldlos sein. Doch nun lenkt die Regierung um, will das Verschwinden des Bargelds bremsen. Was ist passiert?
Gründe für den Kurswechsel
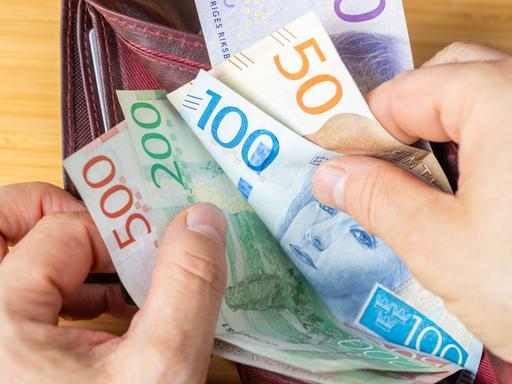
Seit dem 1. Juli gilt in Schweden ein Gesetz, das Supermärkte und Apotheken verpflichtet, Bargeld anzunehmen. Die schwedische Zentralbank Riksbank empfiehlt zusätzlich, eine Reserve von 1.000 Kronen (rund 90 Euro) pro Person vorzuhalten.
Ausschlaggebend ist dafür laut Björn Eriksson, früherer Chef der schwedischen Polizei und heute Präsident des europäischen Bargeld-Netzwerks "Denaria Europa", vor allem die veränderte Sicherheitslage: Der russische Angriffskrieg gegen die Ukraine rückte Fragen der Krisenvorsorge in den Vordergrund. Schweden trat im März 2024 der NATO bei. Eriksson hatte bereits 2015 die Bewegung "Kontantupproret" (Bargeld-Aufstand) gegründet, die seither vor der digitalen Ausgrenzung von schätzungsweise einer Million Menschen ohne Bankkonto, mit Behinderung oder ohne digitale Kompetenz warnt.


Was das neue Gesetz für Verbraucherinnen und Verbraucher bedeutet
Die Riksbank betont, dass Bargeld nicht nur einfach verfügbar und einsetzbar sein muss, sondern auch genutzt: "Wenn wir bei großen Störungen, in Krisenzeiten oder sogar im Krieg mit Bargeld bezahlen wollen, müssen wir wissen, wie Bargeld aussieht, und wir müssen daran gewöhnt sein, es im Alltag zu nutzen", sagt Maria Lundström, die die Abteilung für Krisenvorsorge der Bank leitet. Die vorgesehene Reserve soll die wichtigsten Ausgaben einer Woche abdecken – etwa für Lebensmittel, Medikamente oder Benzin.
Kritiker bemängeln an der neuen Annahmepflicht allerdings, dass es sich nur auf Supermärkte und Apotheken beschränkt und zudem eine zuständige Aufsichtsbehörde sowie ein Strafmaß für Verstöße fehlen, falls sie sich nicht an die Vorgabe halten. Zudem akzeptierten schon vorher 97 Prozent der Lebensmittelgeschäfte Bargeld, ohne dass es genutzt wurde. Das Problem liegt also nicht nur bei der Annahme, sondern der gesamten Bargeldinfrastruktur.
Bargeld ist krisenfest
Gerade in Krisenzeiten gewinnt Bargeld allerdings an Attraktivität. "Der Bargeldumlauf steigt, wenn eine Krise kommt", sagte Stefan Hardt, Leiter der Bargeldabteilung der Deutschen Bundesbank – etwa im Mai 2020 zu Beginn der Coronapandemie oder nach dem russischen Angriff auf die Ukraine. Denn Bargeld ist im Zweifel auch ohne Elektrizität und Internet verfügbar und erlaubt außerdem anonyme Zahlungen. Bargeld hinterlässt anders als die digitalen Äquivalente keine Spuren, die staatliche Akteure potenziell einsehen können.
Deswegen sollen auch die schwedischen Zahlungssysteme gestärkt werden und künftig mit neuer Technologie Offline-Zahlungen erlauben. Die Terminals könnten verschlüsselte Transaktionen lokal speichern und Karten inklusive PIN unmittelbar verifizieren. Erst später würden die Transaktionen dann übertragen.


Bleibt Bargeld auf dem Rückzug?
Ob Schwedens neues Gesetz mehr ist als ein symbolischer Schritt, bleibt offen. An der tatsächlichen Zahlgewohnheit dürfte das Gesetz kurzfristig kaum etwas ändern: Laut einer Studie der Schwedischen Zentralbank zahlen nicht einmal 30 Prozent der Menschen monatlich wenigstens einmal bar.
Es überwiegen Kartenzahlungen, Apple- oder Samsung Pay, aber auch das sehr beliebte Swish: Ein schwedischer Anbieter, der so ähnlich wie Paypal funktioniert, und den mehr als 90 Prozent der Schweden nutzen. Dennoch zeigt das schwedische Beispiel, dass mit Barzahlungen weit mehr verhandelt wird als eine Frage der Bequemlichkeit.
Quellen: Sveriges Riksbank; Kontantupproret